 项目政策
 项目公示
 项目申请
 知识产权
 个人提升
 工商财税
 网站首页
研发费用加计扣除风险有哪些
研发费用加计扣除风险
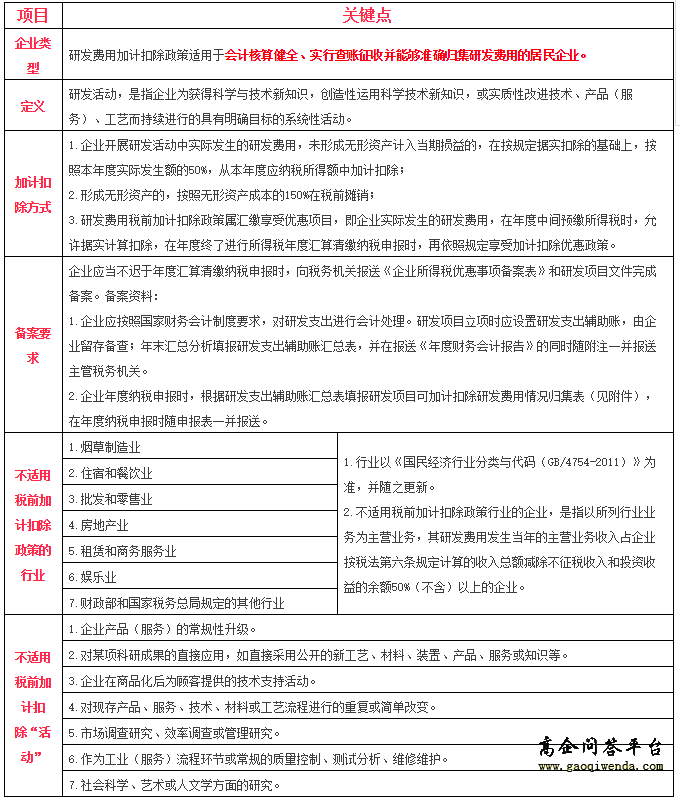
在所有税收优惠项目中,研发费用加计扣除存在的风险最多。常见的有:
(1)行业不符。《财政部 国家税务总局 科技部关于完善研究开发费用税前加计扣除政策的通知》(财税〔2015〕119号)第四条规定了“烟草制造业”等6个行业不适用加计扣除政策,但是确实有这些行业的企业加计扣除了研发费用;
(2)将非研发人员费用加计扣除。财税〔2015〕119号文件第一条第一款规定,直接从事研发活动人员的工资薪金、“五险一金”等人员人工费用计入研发费用加计扣除,但经常发现有企业把非研发人员,如总经理、财务人员、营销人员、HR等的工资计入研发费用加计扣除;
(3)把房租加计扣除。财税〔2015〕119号文件只规定了“租入的用于研发活动的仪器、设备租赁费”可以加计扣除,但有的企业把房屋租金也加计扣除;
(4)扩大其他相关费用范围。财税〔2015〕119号文件第一条第六款规定了技术图书资料费等其他相关费用,有的企业将专业期刊订阅费等也计入其他相关费用,扩大加计扣除额;
(5)直接材料未扣减。有的企业将研发中直接形成产品的材料归集入研发费用加计扣除,但根据《国家税务总局关于研发费用税前加计扣除归集范围有关问题的公告》(国家税务总局公告2017年第40号)第二条第二款规定,企业研发活动直接形成产品或作为组成部分形成的产品对外销售的,研发费用中对应的材料费用不得加计扣除。因此,该材料费用不能加计扣除;
(6)研发费用与非研发费用未合理划分。有些企业研发人员、研发设备等既用于研发,也用于生产经营,未合理分配。根据国家税务总局公告2017年第40号的规定,研发人员、仪器、设备等同时用于非研发活动的,企业应“做必要记录,并将其实际发生的相关费用按实际工时占比等合理方法在研发费用和生产经营费用间分配,未分配的不得加计扣除。”因此,共用的费用未合理分配不能加计扣除;
(7)无形资产不资本化。有些企业研发无形资产故意不资本化,这样研发费用可以在当期加计扣除。国家税务总局公告2017年第40号第七条第三款规定,企业开展研发活动中实际发生的研发费用形成无形资产的,其资本化的时点与会计处理保持一致。因此,企业应按照会计准则规定确认资本化,资本化的研发费用加计摊销。
欢迎V我:13060107325
上一篇:汇算清缴八项新政必看
最新更新
- 《广东省工业和信息化厅关于广东消费名品资源库培育建设的工作方案》政策解读
- 《广东省市场监督管理局关于食品、食品相关产品生产企业风险分级的管理办法(试行)》解读
- 《2025年深圳市民营及中小企业发展项目扶持计划产业紧缺人才项目申报指南》政策简要解读
- 《广东省工业和信息化厅关于广东省工业遗产管理办法》政策解读
- 《广东省工业和信息化厅关于省级工业设计中心认定管理办法》政策解读
- 《广东省计量发展规划(2022-2035年)》解读
- 《产业知识产权运营中心建设管理工作指引(暂行)》解读
- 《广东省市场监督管理局食品经营许可和备案实施细则》解读
- 《专利商标代理服务政府采购需求标准(试行)》解读
- 《专利纠纷行政裁决和调解办法》解读
推荐阅读
关注我们
热点关键词
-
广东省人才项目
推进粤港澳大湾区建设中表现突出的集体
个人通报表扬初步名单的公示
第十二届中国创新创业大赛
广东广州赛区
2023年广州科技创新创业大赛常规赛
广州市获奖企业名单
知识产权
2025年全国知识产权公共服务信息检索分析技能大赛
知识产权公共服务信息检索分析技能大赛
科技成果转化
广州市科学技术局关于征集2024年第一批跨区域协同创新城市技术需求和成果转化输出需求的通知
东莞市项目公示
中小微企业贷款风险补偿合作金融机构名单
2022国家级科技企业孵化器名单
国家级科技企业孵化器名单
国家级科技企业孵化器
孵化器
广州增城高端电子信息新材料产业园
高端电子信息新材料产业园
产业园公示名单
知识产权贯标
深圳市项目公示
2024年度深圳市工程系列技术经纪专业高级职称评审委员会评审通过人员的公示
深圳市工程系列技术经纪专业高级职称评审委员会
技术与创新支持中心(TISC)工作指引
技术与创新支持中心
TISC
高企1000问答
高企问答